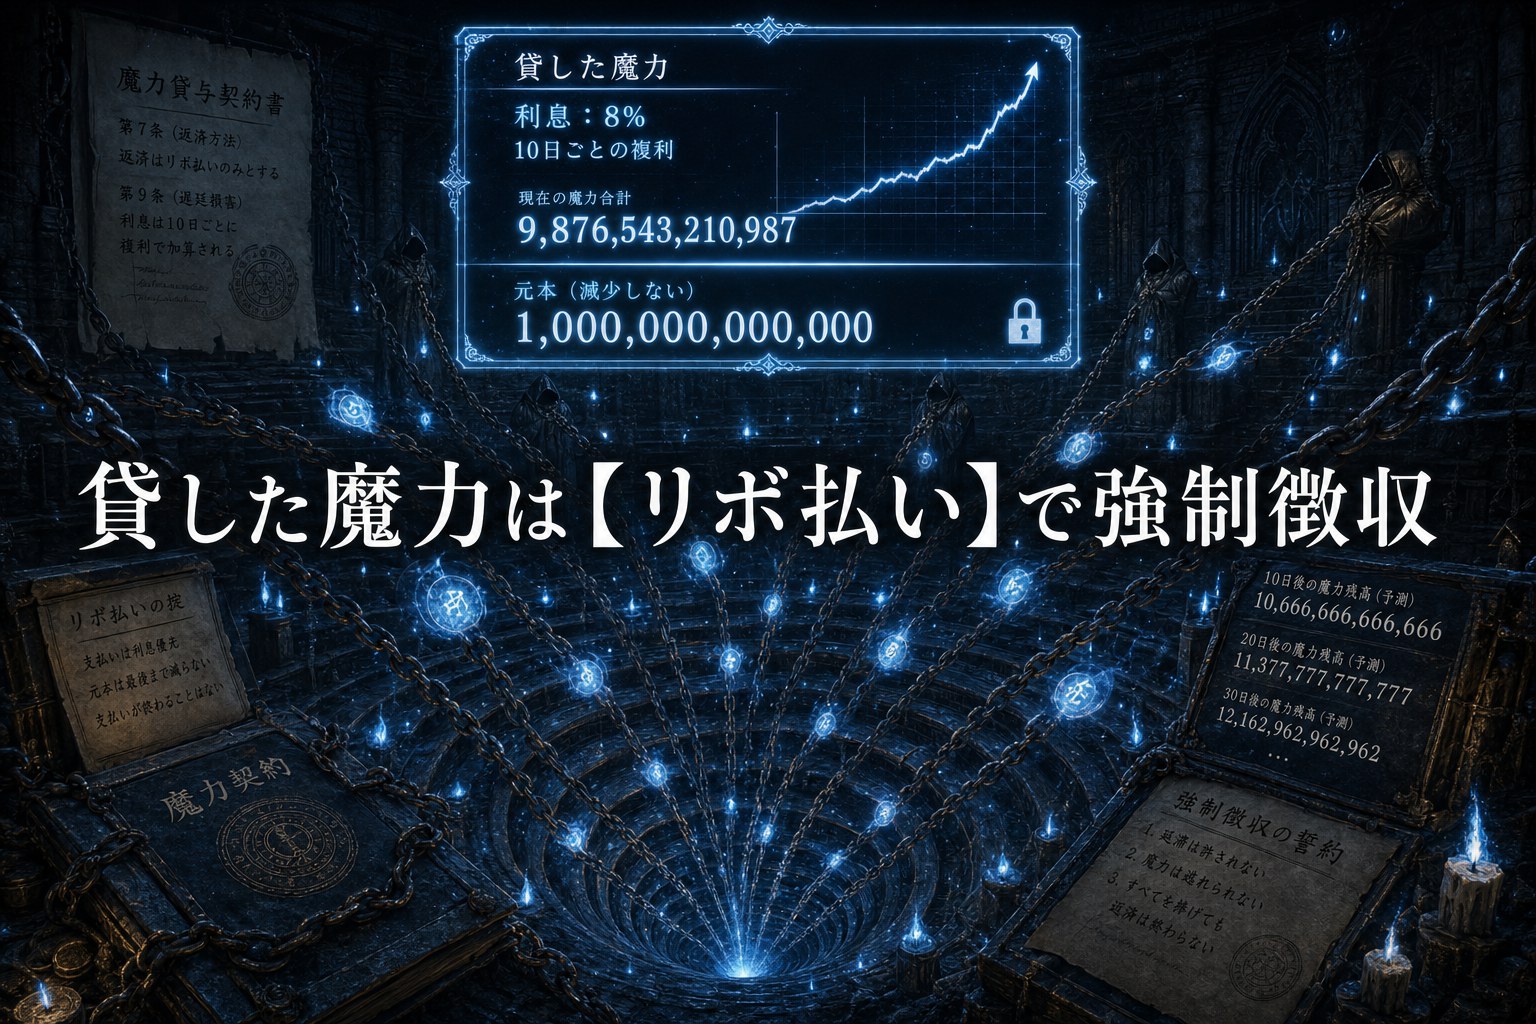
アニメ『貸した魔力は【リボ払い】で強制徴収』の「リボ払い」は、実際のリボ払いと何が同じで何が違うのかを考察します。
原作で明かされる利息10日ごと8%の複利、月締めで増えていく徴収可能量、エムピーが勝手に決めた返済プランまで扱うため、ネタバレ注意です。
「リボ払いって言いたかっただけ」という批判と「リボの怖さを伝える作品」という評価、どちらが正しいのかにも答えを出します。
なお、作品全体の爽快感がどこから来るのかについては、『貸した魔力は【リボ払い】で強制徴収』考察|爽快感の正体は復讐ではなく「返済」だで先にまとめているので、あわせて読むと本記事の話が入りやすくなります。
本記事は作品の考察であり、お金の借り方や返し方を勧めるものではありません。
貸した魔力は【リボ払い】で強制徴収をコマで読み返すなら
ここで書いた読み方を頭に入れて読み返すと、同じ場面でも見えてくるものが変わります。DMMブックスなら試し読みから電子で読めます。


魔力リボ払いの仕組み|10日ごと8%の複利と「月締め」の徴収可能量
まずは作中のルールを、まさキチによる原作の記述どおりに整理します。
以下の数値と話数は、すべてカクヨムに掲載されている原作版のものです。
アニメでは第2話【契約】が該当回で、公式あらすじでも、エムピーが勝手に選んだ返済方法が「魔力リボ払い」だったと紹介されています。
スキル【強制徴収】の説明欄には、徴収方法として「一括払い」「分割払い」「リボ払い」「最適プラン」の4つが並んでいます。
上限利率は「トイチ《複利》」です。
そして徴収できるのは、貸し付けから1年が経った魔力だけで、その区切りは「月締め」と書かれています。
断空の剣への貸付量は2,678,078MPで、そのうち最初に徴収できたのは1,435,837MPでした。
エムピーはここに約8%の利息を10日ごとにかけ、1回の利息を114,924MPと計算します。
そのうえで、毎日の徴収量を11,492MPに決めました。
これはガイたちが1日に返せる魔力のおよそ99%にあたる量です。
ここがこの仕組みの核心です。
11,492MPを10日分払うと114,920MPで、10日ごとの利息とほぼ同じになります。
つまりガイたちが毎日必死に払っている魔力は、すべて利息に消えていて、元本は1MPも減っていません。
エムピーは第50話で、返し終わる日は永遠に来ないと言い切っています。
さらに「月締め」がとどめを刺します。
月が変わると、1年前のその月に貸した95,557MPが新たに徴収可能量へ加わり、徴収可能量は1,531,394MPに増えました。
利率8%のままでも次の利息は122,511MPになり、ガイたちの1日の返済限界11,508MPを10日分積んでも7,431MP足りません。
利息だけを払い続ける状態から、利息すら払えない状態へ、月替わりで自動的に押し出される設計です。
エムピーの説明では、まったく返済しなかった場合、10日8%の複利で100日後に約2.16倍、1年で16倍、上限のトイチなら30倍以上に膨らむとされています。
実際のリボ払いと同じところ|毎月払っているのに元金が減らない
ここから現実のリボ払いと比べます。
カード会社JCBの解説では、リボ払いは月々の支払額を一定の金額に固定できる支払い方法とされています。
手数料を含めた支払額を毎月一定にする元利定額方式では、支払いが長期化し、そのぶん手数料が増える点に注意するよう書かれています。
国民生活センターも、月々の負担は抑えられる一方で支払いが長期化し、手数料がかさみやすいと注意を呼びかけています。
作中の魔力リボ払いは、この「支払額が一定で、払っている実感はあるのに元金が減りにくい」という性質を、極限まで押し進めたものです。
現実のリボ払いでも、支払額が少ないほど返済の大半が手数料に回ります。
エムピーは返済額を利息とぴったり同じにしたので、元金が減る分がゼロになりました。
もう1つ共通点があります。
国民生活センターは、リボ専用カードや自動リボの設定があると、一括払いと伝えても自動的にリボ払いになる場合があるとして、利用明細の確認をすすめています。
作者のまさキチも原作第10話の後書きで、事前に説明せずにリボ払いで取り立てるのはズルいと思うかもしれないと前置きしたうえで、現実にも気づかないうちに自動リボ払いにされる制度があると注意を促しています。
強制徴収が始まった当初、ガイたちは自分たちがリボ払いで返済させられていることに気づかないまま、毎日魔力を空にされていました。
本人が知らないうちにリボになっているという状況まで、作品は現実に寄せて描いています。
実際のリボ払いと違うところ|利率・同意・逃げ道の3点
違いのほうが大きいのも事実です。
1つ目は利率です。
JCBの解説ではリボ払いの手数料率は18%程度が相場とされています(年率)。
金融庁によれば、利息制限法の上限金利は貸付額に応じて年15%から20%で、出資法の上限も年20%に引き下げられ、超えれば刑事罰の対象です。
作中の10日で8%は、単純に年に直すだけで292%になり、複利なら1年で16倍です。
現実のカード会社が出せる数字ではなく、むしろ闇金の言葉であるトイチを上限に置いている点からも、作者が意図して違法な高利の側に寄せているのがわかります。
2つ目は同意です。
現実のリボ払いは、利用者が支払方法として選ぶか、登録して使うものです。
作中でもエムピーは、本来リボ払いは相手の同意がないとできないと認めています。
そのうえで、5年間返済せず返す意志もない悪質な債務者には特例で適用できると言って、同意なしで発動しました。
3つ目は逃げ道です。
現実のリボ払いには、残高の全部か一部をまとめて払う繰上返済があり、困ったときは消費者ホットライン188で相談先を案内してもらえます。
作中では、パーティーを解散しても各メンバーから相当分を取り立て、債務者が死ねば魂を魔力に変えて弁済させるとエムピーが説明します。
魂を失った債務者は輪廻の輪から外れ、無間地獄に落ちるとまで語られます。
利息を払えなかったガイたちは、スキルを奪われ、ギフトまで格下げされました。
現実のリボ払いにある出口が、作中では一つ残らず塞がれています。
後出し・一方的変更が闇金より悪質と言われる理由|エムピーの「最適プラン」
ファンの間では、返済方法の後出しや契約内容の一方的な変更は闇金でもやらない、という声が目立ちます。
原作を読むと、その感覚は的外れではありません。
返済方法を決めたのはレントではなく、エムピーです。
レントは分割払いとリボ払いの違いすら理解しないまま、最適プランを任せています。
利率8%も、トイチだとすぐパンクするからという理由でエムピーが決めた数字です。
ガイたちに返せる限界の99%をわざと狙い、利息とちょうど釣り合う返済額にしたことも、後からレントに明かされます。
月締めで徴収可能量が増える仕組みに至っては、貸し手であるレント本人ですら、数字が増えてから初めて説明を受けました。
レント自身が第50話で、一方的でいいのか、なんかズルい気がすると口にしています。
作品はこの「ズルさ」を隠していません。
ただし、借りた側に言い分がないわけでもありません。
第51話でエムピーは、借りた本人のステータスには借りている量が表示され、自分から返すこともいつでもできたと明かします。
ガイたちも最初のうちは返していて、返さなくても問題ないと気づいてから返さなくなったと語られます。
決闘のあとには、レント本人が全力で返済しろ、そうしないと9日後に本当の地獄が始まると警告もしています。
ここからが本記事の考えです。
この仕組みが闇金より悪質に見える理由は、利率の高さではなく、ルールを決める者と取り立てる者が同じ側にいることにあります。
闇金は法の外にいるので、警察や弁護士という外側の力で止められる可能性があります。
ところが作中では、エムピーが債務者の信用情報を照会する中央情報機構(ユグドラシル)の正体が、ギフトを授ける創世神そのものだと明かされます。
過酷なリボ払いでの取り立てが可能だったのも、創世神が許したからだと整理されています。
世界のルールそのものが取り立てる側についているので、後出しも特例も、すべて合法になってしまうのです。
闇金ウシジマくんでもやらないと言われるのは、ウシジマくんの世界にはまだ外側の法律が残っているからだと考えます。
「リボ払いって言いたかっただけ」批判と「リボの怖さを伝える作品」評価はどちらが正しいか
批判の根拠はわかりやすいです。
作中の魔力リボ払いは、利率も同意の扱いも現実のリボ払いとかけ離れています。
構造だけを見れば、利息だけを払わせて元本を減らさない高利貸しで、リボ払いという名前がなくても成立します。
分割払いとの違いも、エムピーが説明すると長くなると言って省いてしまいます。
一方で、作者が現実のリボ払いを本気で意識していることも、原作からはっきり読み取れます。
第50話の後書きは、リボ払いは絶対にやめましょうという一言です。
第1部の番外編では、ボタクリー商会という商人が冒険者たちに月8分、今日契約すれば特別に月7分というリボ払いで武器を売りつけようとします。
そこで流星群のジンが、月10万の支払いで120万ゴルの武器を買えば返済に約2年半かかり、300万近く払うことになると指摘しました。
話の終わりには「あなただけ特別」「今日限り」「早い者勝ち」が悪徳商法の定型句なので注意しましょう、という作者の一言が添えられています。
本記事の結論は、どちらも半分ずつ正しい、です。
制度の再現として見れば、作中のリボ払いは正確ではなく、看板としての言葉です。
けれど、毎回きちんと払っていて、払っている実感もあるのに、元本が少しも減らないという感覚だけは、驚くほど正確に描いています。
現実のリボ払いで怖いのも、違法な高利ではなく、合法な範囲のままこの感覚に気づけないことです。
作品は利率や同意をあえて極端にしたうえで、その一点だけを現実と同じにしています。
だから視聴者は、ありえない世界の話として笑いながら、自分のカード明細に同じ形が潜んでいないかを思い出すことになります。
この作品が描いているのはリボ払いという制度ではなく、一定額を払い続けることで安心してしまう心理だと考えます。
そう読むと、「言いたかっただけ」に見える極端な設定も、怖さを伝えるための誇張として筋が通ります。
※作品情報はTVアニメ『貸した魔力は【リボ払い】で強制徴収』公式サイト(revo-anime.com)と、COMICメテオ(kirapo.jp)の作品ページ、カクヨムに掲載されているまさキチの原作版をもとにしています。現実のリボ払いと上限金利については、金融庁「貸金業法のキホン」、国民生活センター「利用明細は必ず確認!意図せぬリボ払いに注意」、JCB「ショッピングリボ払いとは?」を参照しました。
まとめ|魔力リボ払いの怖さは「元本が減らない」の一点にある
作中の魔力リボ払いは、10日ごと8%の複利、月締めで増える徴収可能量、利息とぴったり同じ返済額という3つの仕掛けで、元本が永遠に減らないよう組まれています。
利率と同意の扱いは現実のリボ払いとまったく違い、出口もすべて塞がれています。
それでも、払っているのに減らないという一点だけは現実と同じで、そこにこの作品が啓蒙として読まれる理由があります。
後出しの最適プランが闇金より悪質に見えるのは、ルールを作る創世神までが取り立てる側にいるからでした。
アニメはまだリボ払いが動き出したばかりなので、月締めの仕組みが表に出てくる場面を楽しみに待ちたいところです。
取り立てがなぜ痛快に感じられるのかは、爽快感の正体は復讐ではなく「返済」だと考察した記事でも掘り下げているので、あわせて読んでみてください。
貸した魔力は【リボ払い】で強制徴収をコマで読み返すなら
ここで書いた読み方を頭に入れて読み返すと、同じ場面でも見えてくるものが変わります。DMMブックスなら試し読みから電子で読めます。
※本記事はアフィリエイト広告を含みます
コメント